
私は今、株の配当金で年間100万円ほどを受け取っています。
でも、「配当金100万円」と言っても、どの会社からいくらもらっているのか、自分でもちゃんと整理したことがありませんでした。
この記事では、私の配当金の内訳を全部出してみます。
先にお伝えすると、私は投資のプロではなく、これは「私の記録」で、個別銘柄を推奨するものではありません。投資には元本が減るリスクもあります。投資は自己責任、大切なお金、参考程度にお読みください。
配当金は、会社が「株を買って応援してくれる人に利益」を渡してくれるお金です。
株は「会社のオーナーの権利を小さく分けたもの」だと考えてください。その会社が儲かると、オーナーの一人である株主に、お礼のようにお金が配られます。それが配当金です。
給料は「働いた時間」に対して払われますが、配当金は「持っている株」に対して払われます。私が寝ていても、子育てをしていても、会社が頑張ってくれれば入ってきます。ここがパート勤めだった私には、とても大きな違いでした。
私の配当金、年間の見込み額は1,045,386円です(2026年10月24日時点、配当管理アプリの集計)。
内訳を大きく分けると、この3つです。
- 日本の個別株からの配当(ほぼ全部)
- 米国株からの配当(今は1銘柄だけ、ほんの少し)
- 投資信託は「分配金を出すタイプ」で持っていないので入っていない
私の配当金の正体は「日本の会社の株を46銘柄持っていて、そこから少しずつもらっているお金」です。特別な裏技はありません。
※この金額は、今持っている株をもとにアプリが計算した「見込み」です。会社の業績によって配当が減ることもあるので、確定した金額ではないことも、正直に書いておきます。
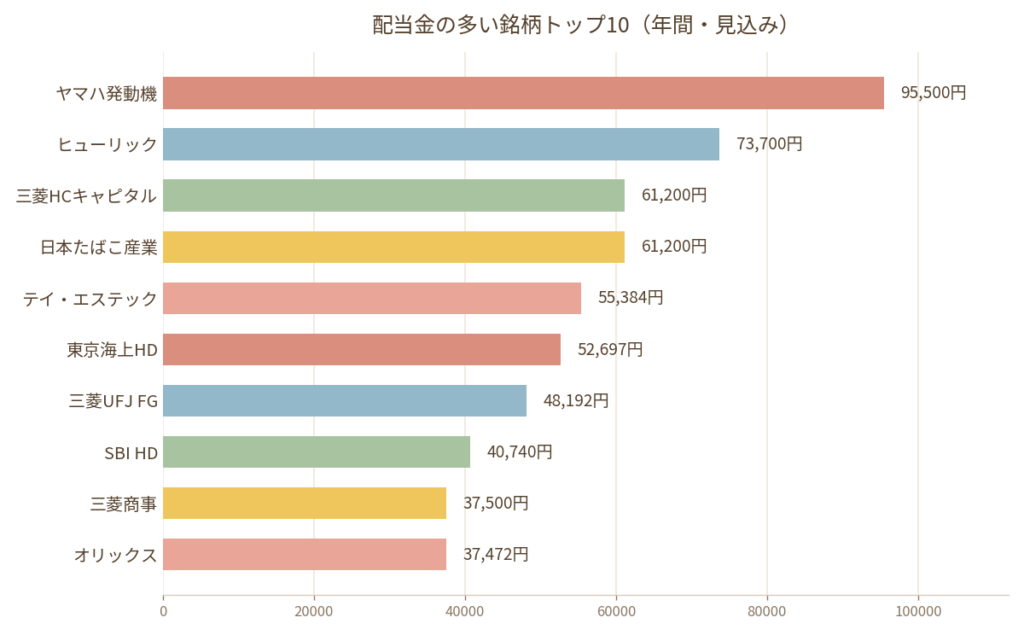
では、どの会社から・いくらもらっているのか、多い順に並べます。
| 順位 | 銘柄 | 年間配当額 |
|---|---|---|
| 1 | ヤマハ発動機 | 95,500円 |
| 2 | ヒューリック | 73,700円 |
| 3 | 三菱HCキャピタル | 61,200円 |
| 4 | 日本たばこ産業(JT) | 61,200円 |
| 5 | テイ・エステック | 55,384円 |
| 6 | 東京海上ホールディングス | 52,697円 |
| 7 | 三菱UFJフィナンシャル・グループ | 48,192円 |
| 8 | SBIホールディングス | 40,740円 |
| 9 | 三菱商事 | 37,500円 |
| 10 | オリックス | 37,472円 |
| 11 | 丸紅 | 34,730円 |
| 12 | トヨタ自動車 | 30,200円 |
| 13 | ソフトバンク | 28,160円 |
| 14 | 三井物産 | 28,000円 |
| 15 | ENEOSホールディングス | 23,800円 |
| 16 | キリンホールディングス | 22,800円 |
上位10銘柄を合わせると563,585円で、全体の約54%です。残りの約46%は、他の30銘柄から少しずつもらっています。
ここで私が大事だと思うのは、「1つの会社に頼り切っていない」ことです。
1位のヤマハ発動機でも全体の1割ほど。(少し多いかもと思っていますが)
もしどこか1社の配当が減っても、全体が倒れる形にはなっていません。
知っている会社が多いと思いませんか。JT、東京海上、トヨタ、キリン、ソフトバンク……。
私の配当金は、特別な会社ではなく、生活の中で見かける会社に投資をしています。
四季報なども読んだことがないのと、知っている会社で使っているサービスで主婦としても投資感に役立てているつもりです。
株は、入れておく「口座」で税金が変わります。
- 特定口座:配当(利確)に約20%の税金がかかる
- NISA口座:配当・利益に税金がかからない
私は2024年に新しいNISAが始まってから、特定口座の株を売って、NISAの枠で買い直す「引っ越し」を毎年続けています。NISAの年間枠がいっぱいになるまで移すので、今は特定口座とNISA口座が混ざった状態です。
特定で保有しているものが多く、全てはNISAに引っ越せないので、選別しています。
正直に言うと、税引後の金額まではこの記事では出しません(移行中で数字が動き続けているためです)。ただ、「税金がかからない場所に、配当の出る株を集める」という方向だけは決めています。配当金100万円のうち、税金で持っていかれる分を減らすのは、専業主婦で入金力がない私にはやるメリットが大きいと思っています。
昔は「米国株こそすごい」と憧れて、アメリカの会社の株も買いました。でも、円安が進み買うハードルが自分の中で上がってしまったこと、ドルで受け取った配当金を円に変えること、タイミングをより考えなければならず、買い進められなかったこと。
今はNISAで買った1銘柄を残して、全部売りました。
理由は3つです。
- ドルで配当が入るので、日本円で暮らす私には計算がややこしい(円でも今は受け取れます)
- 税金がアメリカと日本の両方でかかる仕組み(二重課税)がある
- 管理するものを増やしたくない
- 日本の経済にも疎いのに、遠い国アメリカまでニュースを追うことは不可能
アメリカの会社への投資自体は、S&P500という投資信託を毎月積み立てる形で続けています。だから配当株は分散と考え、日本株を投資対象にしました。
S&P500は「分配金を出さず、中で再投資されるタイプ」なので、この記事の配当内訳には出てきません。
「憧れ」で買って、「自分の生活に合う形」に直した。それでいいと今は思っています。
年間1,045,386円を12か月で割ると、月87,116円平均です。
私がパートをしていた頃のお給料は年収約84万ほど、それを税引き後でも超えた、だから私は、パートを卒業する勇気をもらった。
「配当金がもう1人の働く私」だと思うと、イメージしやすいかもしれません。
もちろん、配当金は毎月均等に入るわけではありません。
配当金は、会社によって支払い月日が違い、6月と12月に集中しています。多く入る月とほぼ入らない月、波があり、毎月ある程度安定して働いた分入ったパート代とは少し扱いが違うかもしれません。
それでも、1年で見れば月平均87,116円。これは私にとって、かなり大きな存在です。
配当投資家なら誰もが重視する「配当利回り」。買った金額に対して、年間で何%の配当が返ってくるかを示す数字です。
私の場合、株を買った金額(取得額)は合計22,038,946円で、配当1,045,386円を割ると約4.74%です。
数字だけ見ると悪くないかもしれません。でも、投資の上手な人と比べたら、私は決して一流ではありません。みんなが勧める銘柄ばかりを買ってきたわけでもありません。
最初は利回りが3%を超えたら、有力な配当株だと思っていました。なので始めたことは利回りは低く、それが今の4%越えになったのは、高いものに乗り換えたのもありますが、大きくは「増配」会社の利益が伸び、配当金が増えたことが、一番大きいと思います。もう私の株を買うよりも、「増配」で伸びた方が大きいと体感してます。
しかも、今の株価(時価)で計算し直すと、私の株全体は35,180,549円まで値上がりしているので、利回りは約2.97%まで下がって見えます。「今から同じ株を買う人」の利回りは、私の4.74%より低くなる、ということです。数字は見せ方で変わるので、両方出しておきます。
正直に告白すると、私は配当投資を始めるまで、「配当利回り」を真剣に考えたことがありませんでした。
この株に投資すると「5,000円」配当が出る!そんな貰える金額に惹かれ、買った金額に対してと考えるようになった(配当利回り)のは配当投資にシフトした後でした。
投資歴は11年ありますが、知識や用語には疎い方です。勉強してから始めたのではなく、「学ぶより慣れろ」で、やりながら覚えてきました。いわば体育会系の投資家です。
それでも配当金が100万円になったのは、難しいことができたからではありません。
- 配当を出してくれる会社を買う
- もらった配当を、また株を買うのに使う(再投資)
- 配当株を売らない
- それを続ける
やったことは、この繰り返しです。
「時価で3,500万円」と聞くと、「元からお金持ちだったんでしょ」と思われるかもしれません。でも、違います。
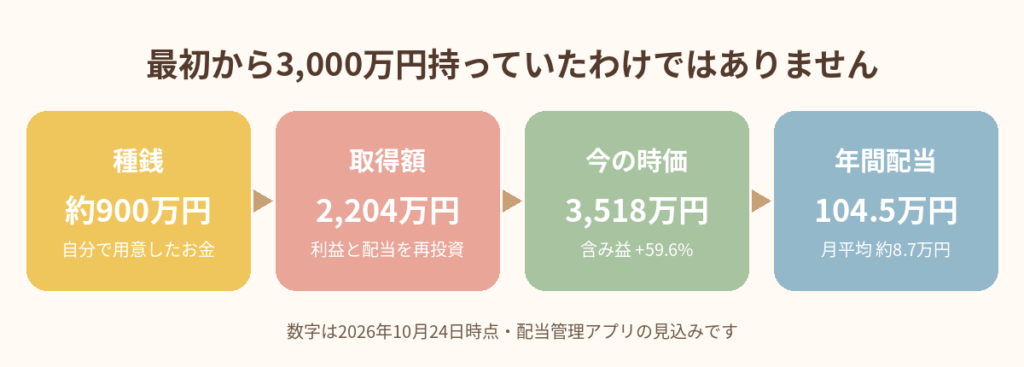
私が自分の財布から出したお金(種銭)は、全部で900万くらいです。
900万も大金ですが、
・独身時代の貯蓄
・独身時代のブランドものを売ったお金
・お小遣いから
・フリマサイトで不用品を売ったお金
・副業や臨時収入
・親に掛けてもらった保険の見直しをして
そんな風に、お現金を投資へ載せ替えました。
あとは、株が上がった利益と、もらった配当を再投資して、買った金額の合計が2,204万円ほどになりました。さらに値上がりが重なって、今の時価3,518万円、含み益は+59.63%(約1,314万円)になっています。
順番に書くと、こうです。
種銭 約900万円
→ 再投資で、買った株の総額 約2,204万円
→ 値上がりで、今の価値 約3,518万円
→ そこから生まれる配当が、年間 約104.5万円
お金が一気に増えたのではなく、11年かけて育てた結果です。
だから、これから始める人が「私には無理」と思うよりとりあえず小さくでも始める、10年後きっとはじめて良かったと思える未来が待っていると思います。
私の配当金100万円の内訳は、日本の会社の株46銘柄から少しずつもらうお金の集まりでした。
特別な銘柄選びや、難しい知識があったわけではありません。種銭は約900万円、やったことは「買う・再投資する・続ける」の繰り返しです。
そして、投資をやりながら学んだ。ちょうどコロナ禍に始めたこともあり、今よりも株価が安かったこと、その後大きく伸び相場が良かったこともあります。
でも、投資って早く始めると育つ、今割高でもしっかり売り上げを出し利益を上げる会社は、「増配」してくれる今の利回りだけ見るのではなく、これから稼ぐ力もある会社を選ぶことも大切だと、私も投資をしながら学びました。
まだ完全なポートフォリオではないので、これからも銘柄の入れ替えやNISAへの引っ越しで見直していきたいです。
投資の敷居は、思っているより低いと私は思います。この記事が、始める前の誰かの「?」を1つでも減らせたらうれしいです。
※この記事は私個人の保有記録です。銘柄の購入を勧めるものではありません。投資は元本が減ることもあります。判断はご自身でお願いします。
あわせて読みたい
配当投資やNISAについて、我が家の実績をもとに詳しく書いた記事はこちらです。
・主婦が投資を始め10年。年間配当金が100万円を超えるまで
https://www.sunmama2025.com/shufu-toushi-10nen/
・一括投資と積立投資はどっちが得?我が家の運用実績と新NISAの選び方
https://www.sunmama2025.com/ikkatsu-tumitate-hikaku/
・こどもNISAを始めます。
https://www.sunmama2025.com/kodomo-nisa/