
「年間配当金100万円」と言うと、最初からたくさんお金を持っていた人の話に聞こえるかもしれません。
でも、私の配当金は、4年前は年間約19万円でした。月にすると約1.6万円です。
この記事では、配当金が約19万円から100万円に増えるまでの推移を、そのまま公開します。
特別なことはしていません。増えた理由も、振り返ると3つだけでした。
※この記事に出てくる金額は、各時点での「年間配当見込み額」です。配当管理アプリに、その時持っていた株を入れて集計した数字で、「その年に受け取った合計」ではありません。その点だけ、先にお伝えしておきます。
先に結果からお見せします。
・2022年12月:約19万円(月平均 約1.6万円)
・2026年10月:1,045,386円(月平均 87,116円)
約4年で、配当金は約5.5倍になりました。
途中で宝くじが当たったわけでも、入金力が跳ね上がったわけでもありません。
やったことは地味ですが、その分、誰でも真似できることばかりだと思います。
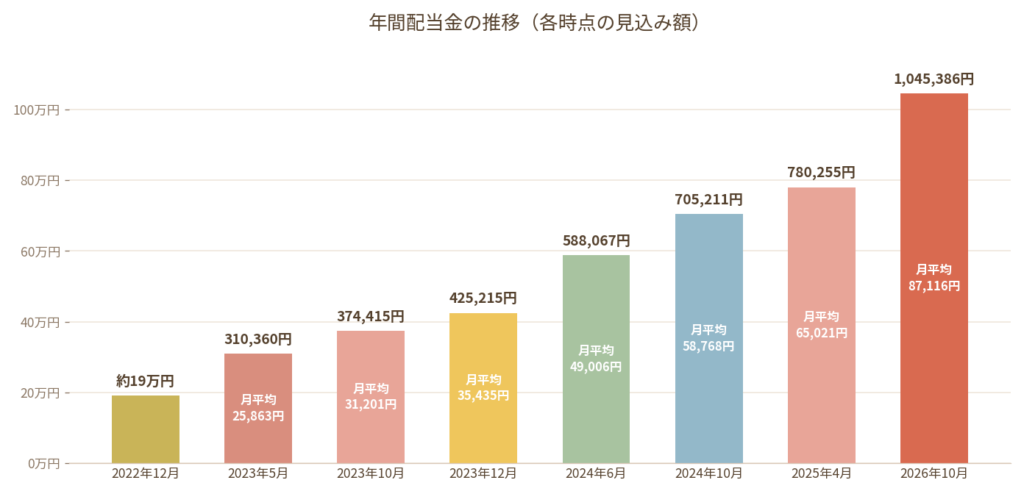
記録が残っている範囲で、推移を表にしました。
・2022年12月:約19万円(月平均 約1.6万円)
・2023年5月:310,360円(月平均 25,863円)
・2023年10月:374,415円(月平均 31,201円)
・2023年12月:425,215円(月平均 35,435円)
・2024年6月:588,067円(月平均 49,006円)
・2024年10月:705,211円(月平均 58,768円)
・2025年4月:780,255円(月平均 65,021円)
・2026年5月:100万円を超えました
・2026年10月:1,045,386円(月平均 87,116円)
こうして並べてみると、1年でドンと増えた年はないんです。
数か月で数万円ずつ、じわじわ増えていく感じでした。
1つ目の理由は、配当の再投資です。
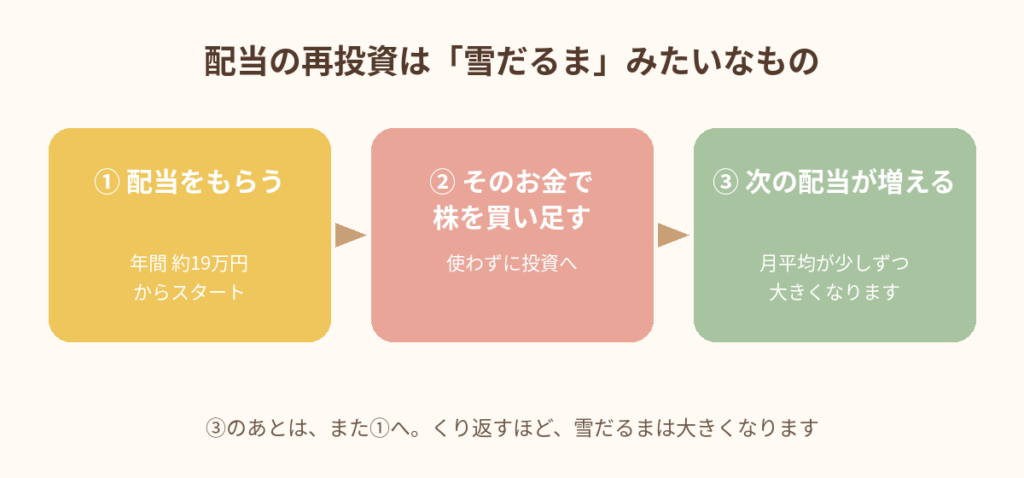
再投資というのは、もらった配当金を使わずに、そのお金でまた配当株を買うことです。
配当でもらったお金で株を買い足すと、持っている株が増えます。
株が増えると、次にもらえる配当も増えます。
増えた配当で、また株を買い足す。
雪だるまみたいに、少しずつ大きくなるイメージです。
1回1回は小さな金額でも、何年も続けると効いてきました。
2つ目は、増配です。
増配というのは、会社が「1株あたりの配当金」を増やしてくれることです。
たとえば、1株あたり50円もらえていた会社が、業績が良くなって60円にしてくれる、といったことです。
私は何もしなくても、持っているだけで配当が増えることがありました。
この増配の力は、入金力が少ない私に大きな追い風となりました。特に、コロナ禍明けの経済が動き出し、いろんな企業が売り上げを伸ばしたことで、増配する会社が増えた、国が企業に利益をため込まず、還元するようにと指示を出した事も追い風でした。
もちろん、逆に配当が減る会社もあります。
でも、長く持ち続けていると、増やしてくれる会社の方が多かった、というのが私の実感です。
3つ目は、新NISAです。
2024年に新NISAが始まってから、私はそれまで普通の口座(特定口座)で持っていた株を、毎年、NISAの枠いっぱいまで移し替えています。
NISAの口座で受け取る配当金には、税金がかかりません。
普通の口座だと、配当から約2割の税金が引かれてしまいます。
同じ株を持っているのに、手元に残る金額が変わるんです。
この移し替えと、少しずつの買い増しが、2024年以降の伸びを後押ししてくれたと思っています。
もちろん、配当アプリの数字は税引き前の表示なのですが、
NISAに株を移す時、利回りをあまり考えず買った配当株や、ほんとにこの株を配当目的で持つ意味があるかも考え、利回りの低いものや、増配をあまりしない株を、より還元してくれる増配期待株に買い替えたと言うのも大きかったです。
(口座の移し替えの話は、内訳の記事にも書きました)
ここで少し、時間を戻します。
投資を始めた2015年ごろの私は、株主優待投資に憧れて投資の世界に飛び込みました。
でも資金も少なく、思ったほど優待株は買えない、気がつけば、資金を増やしたいと、短期売買をやり出したんです。
配当株も少しは買っていましたが、配当をもらうよりも、値上がりを狙って保有していたと言う感じです。
転機は2020年、コロナショックです。
外出自粛などで、消費が悪くなり、謎のウイルスで未来が見通せない。
そんな中株価が大きく下がり、持っている株の含み損(売っていないけど、その時点で売ったら損する金額)は、120万円を超えていました。
当時は資金も300万ほど、120万の含み損は私を大きく不安にさせました。
正直、売る事も出来ず、これからどうしていけばいいかもわからず毎日株価を見ては不安になりました。
でも、持ち続けている間も、配当金は入ってきました。
「株価は下がっても、配当はもらえるんだ」
それに気づいたのが、私の配当投資の始まりでした。
そして2021年、優待目的の株や短期売買をやめて、配当投資に舵を切りました。
今思えば、あの時抱えた大きな含み損がきっかけになりました。
配当金は年に1〜2回まとまって入るので、「月いくら」と直すと実感が湧きます。
月平均1.6万円だった頃は、正直「お金が増えた」感覚はありませんでした
証券口座から銀行口座への払い出し方も分からず、使える現金が増えたわけではなく
だから、分からないうちに再投資する。
月2.6万円になっても、まだそんな感じです。
それから配当投資を勉強し出した、配当太郎さんの本と出会ったのが2023年
買える時に、買うマインドと、どんな配当株を選べばいいかを再確認したんです。
そして月5万円を超えたあたりから、「これ、もう1人働く私がいる」と思い始めました。
その後月8万円台になった2026年、私はパートを卒業しました。
パートは4年半働いて、50円の昇給はあったものの、お給料が上がるよりも大きく増えた配当株たちを見ていると
少しずつ働く意味がわからなくなった私もいました。
パートのお給料が年収約84万円ほどだったので、配当金(税引後)がそれを超えたことが、背中を押してくれたんです。
もちろん、労働は大切ですが、
私の場合、時間と交換にお金をもらう、そんな働き方で選んだパート。
子供たちの成長をもっと近くで見守りたい、そう思って、パート(お給料)を手放し、配当で(自由な時間)を手に入れたと思っています。
大きな金額に聞こえる「年間100万円」も、始まりは月1.6万円でした。
もし今、配当投資を始めたばかりで「全然増えない」と思っている人がいたら、伝えたいことがあります。
私も、年間約19万円の時代がちゃんとありました。
しかも、100万円に届くまでに、投資を始めて10年(配当投資に舵を切ってから約5年)
配当金は、最初のうちは本当に地味です。
でも、再投資と時間がいちばんの味方でした。
増えるスピードは、後になるほど速くなります。
「私には無理」と思う前に、小さく始めて、長く続ける。
それが、私がやってきたことの全部です。
私の配当金は、約4年で約19万円から100万円に増えました。
増えた理由は、配当の再投資、会社の増配、新NISAへの移し替えの3つ。
どれも、特別な才能がいることではありませんでした。
今の内訳がどうなっているかは、別の記事に詳しく書いています。
よかったら、あわせて読んでみてください。
※この記事は私個人の記録です。投資には元本割れのリスクがあり、同じ結果を保証するものではありません。
・年間配当金100万円の内訳を公開|主婦投資家はどこから配当をもらっているの?
・主婦が投資を始め10年。年間配当金が100万円を超えるまで
・一括投資と積立投資はどっちが得?我が家の運用実績と新NISAの選び方